日本政策金融公庫には、
これから事業を始める人を対象にした
**「新規開業・スタートアップ支援資金」**という制度があった。
その中には、女性や若者、シニアの起業を支援する内容もある。
それを見つけたとき、私は思った。
シニア起業家支援。
隣を見る。
62歳。
どう考えても、対象ど真ん中じゃない?
「これ、うちにぴったりなんじゃない?」
少し期待した。
会社を始めたばかりで、
これから事務所代もかかる。
パソコンも必要。
電話も必要。
複合機も必要。
そして何より、売上が入ってくるまでの間、
会社を安心して動かせるお金を持っておきたかった。
私は、少なくとも
3か月分くらいの運転資金は手元に置いておきたい。
そう考えていた。
初めての会社。
この先、何にいくらかかるのかも、まだ全部は見えていない。
だからこそ、
少し余裕を持ってスタートしたかった。
ところが。
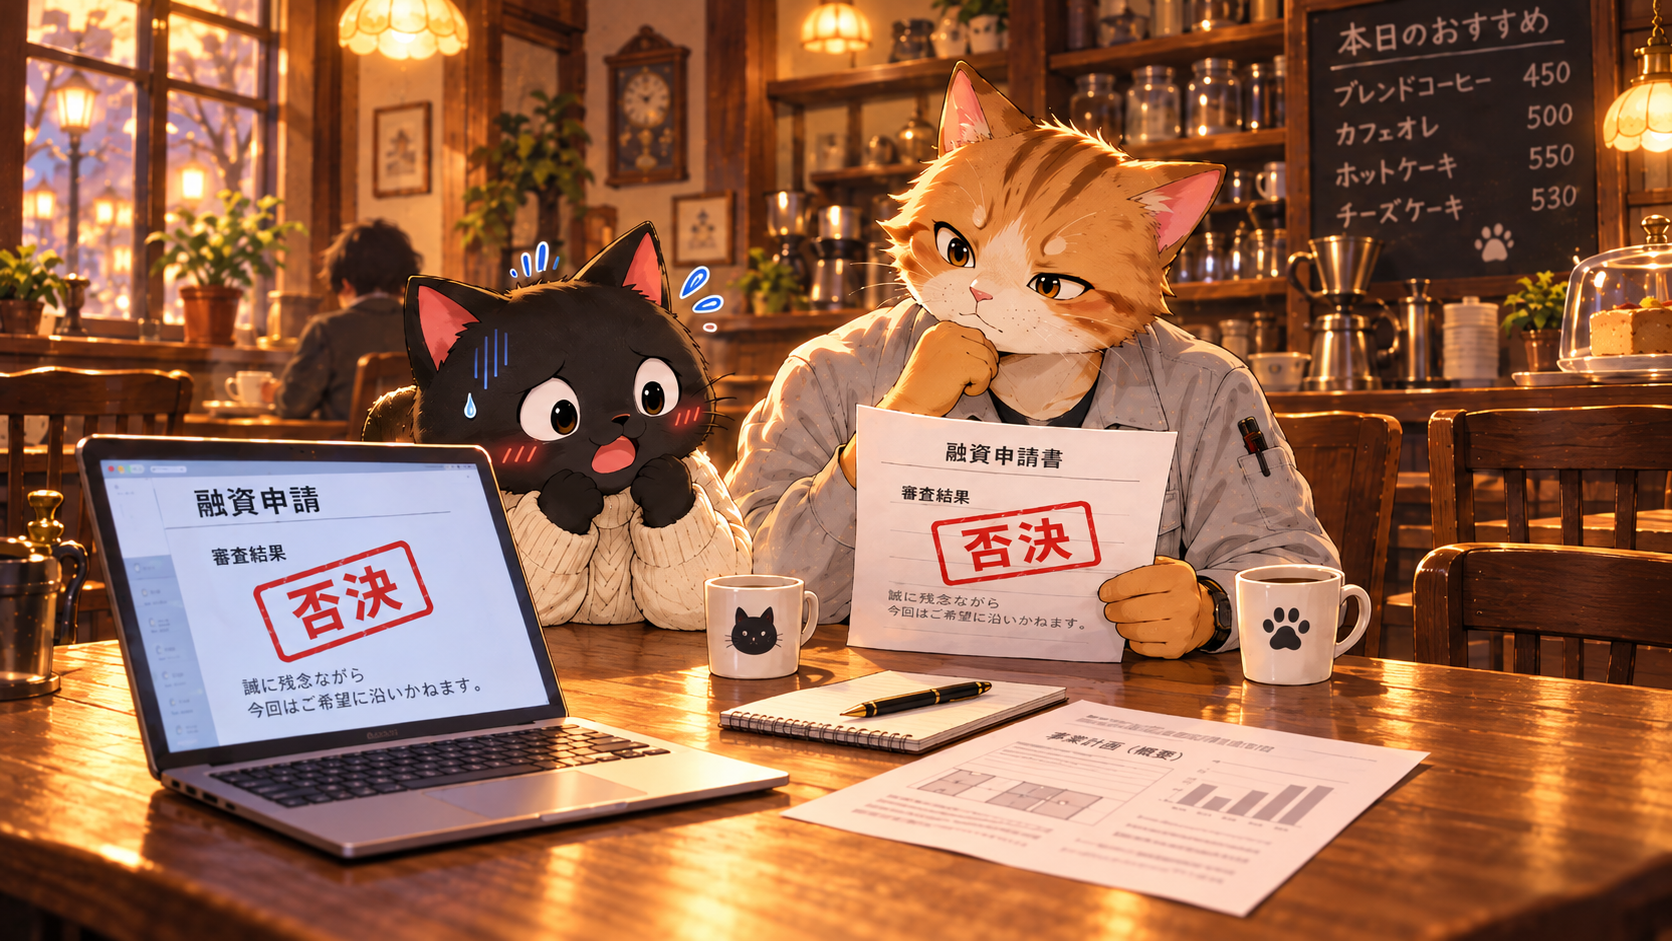
審査の結果は――
融資不可。
「……え?」
かなりショックだった。
だって、
シニア起業家支援って書いてあったじゃん。
もちろん今思えば、
対象になっているからといって、必ず融資を受けられるわけではない。
でも、そのときの私は、そんなふうには考えられなかった。
最初に浮かんだのは、
私の申請書が悪かったんだ。
ということだった。
書き方?
数字?
事業計画?
もっと上手に説明できていたら、
結果は違ったんじゃないか。
私はかなり落ち込んだ。
でも、審査に落ちた理由は、
私が思っていたものとは少し違っていた。
うちの会社の仕事は、
商品を大量に仕入れて在庫を抱える仕事ではない。
建設資材を扱うとはいっても、
今回のスタートは業務委託が中心。
事務所に商品を置くわけでもない。
大きな倉庫が必要なわけでもない。
そうした事業内容から、
「多額の運転資金を必要とする事業ではない」
と判断されたようだった。
「いや……でも」
私は思った。
確かに仕入れはない。
在庫も持たない。
だからといって、
お金がいらないわけじゃない。
事務所の家賃だってある。
通信費もある。
人件費もある。
設備も揃えなければならない。
そして、売上が入金されるまでには時間がかかる。
私はただ、
3か月くらい、何かあっても慌てなくていい会社にしておきたかった。
それだけだった。
でも、融資する側から見る「必要な資金」と、
会社を始める私が思う「持っておきたい資金」は、
同じではなかった。
このとき初めて、
「備えておきたいお金」と「事業に必要なお金」は、同じようには見てもらえないんだ。
ということを知った。
そして融資に落ちたあと、
私はまた考え始めた。
「そもそも、資本金をこんなに入れなくてもよかったんじゃない?」
会社をつくるときは、
資本金は多い方が安心だと思っていた。
少ないより、多い方がいい。
そのくらいにしか考えていなかった。
でも、いざ会社が始まってみると、
私が欲しかったのは数字の上の安心ではなく、
何かあったときに使える、手元のお金だった。
「もっと資本金を少なくしておけばよかったのかな……」
今さら考えても仕方がないのに、
私はそんなことまで後悔し始めていた。
一方。
62歳の新米社長は――
相変わらずだった。
「まあ、資本金あるんだから。それで始めればいいだろ」
……。
私は思う。
「なくなったらどうするの?」
社長は、
「なくなったら、そのとき考えればいい」
くらいの顔をしている。
42歳。
とにかく心配する私。
62歳。
動じない社長。
この温度差。
私は頭の中で何度も資金繰りを計算し、
社長はいつものように、
「まあ、なんとかなるよ」
と笑っていた。
そして――
融資に落ちたショックも、まだ消えていない頃。
今度は、
複合機のリース審査が始まった。
このときの私はまだ知らない。
融資の次は、
複合機にまで「審査」という壁が待っていることを。
→次回 第6話 42歳と62歳、続々:審査の壁。
コメント